
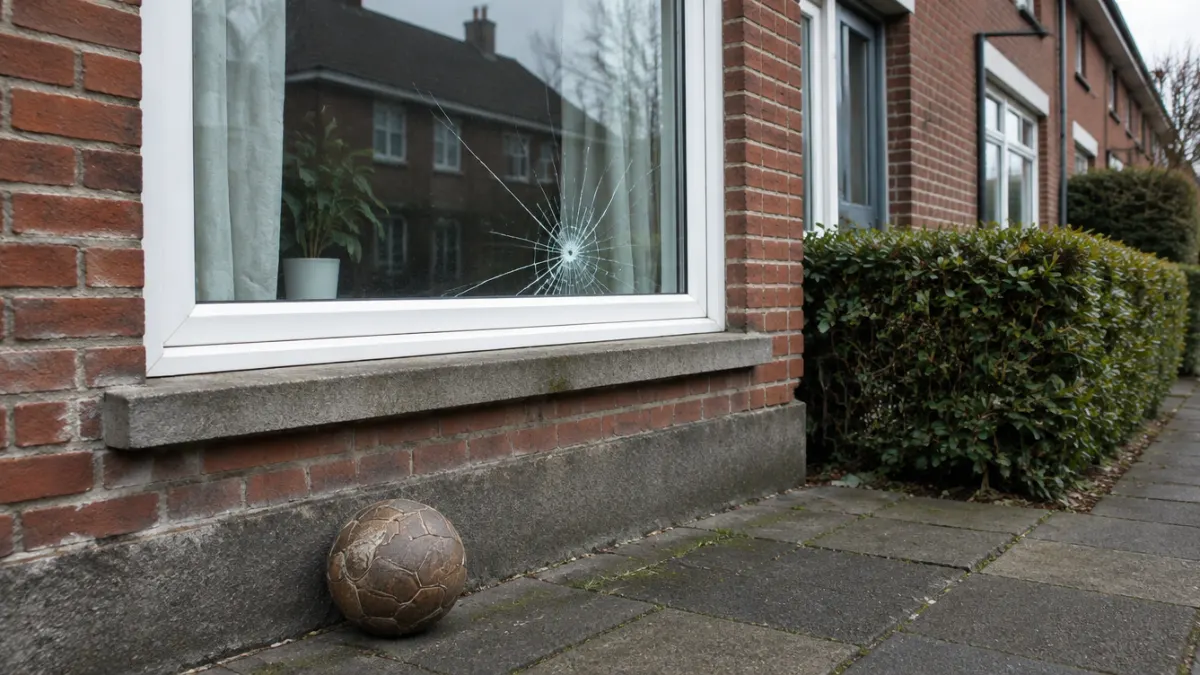
Een bal door het raam van de buren, een hond die een fietser doet vallen, een fiets die een voetganger raakt: telkens moet iemand de schade betalen, en die iemand bent u. De familiale verzekering neemt die kosten over. Ze is niet verplicht, maar hoort wel bij de nuttigste contracten van een Belgisch gezin. Alleen moet u weten waar ze ophoudt: uw eigen spullen vergoedt ze nooit, en een elektrische step valt er niet altijd onder.
Het principe: schade aan anderen vergoeden
De familiale verzekering, ook BA familiale of verzekering « privéleven » genoemd, dekt uw burgerlijke aansprakelijkheid buiten overeenkomst in het privéleven. Ze vergoedt iemand aan wie u schade hebt berokkend, buiten elk contract en buiten uw werk. Daarvoor zijn drie dingen nodig: een fout (een handeling, een onvoorzichtigheid), schade bij een ander en een oorzakelijk verband tussen beide. Die schade kan materieel of lichamelijk zijn.
De minimale inhoud ligt vast in het koninklijk besluit van 12 januari 1984. Dat bepaalt wie verzekerd moet zijn en wat mag worden uitgesloten, legt een dekking op die minstens geldt in heel geografisch Europa en in de landen rond de Middellandse Zee, en stelt minimale vergoedingsgrenzen per schadegeval vast, apart voor lichamelijke en materiële schade en gekoppeld aan de index van de consumptieprijzen.
Wie is verzekerd?
Eén contract dekt het hele gezin. Het koninklijk besluit verplicht de verzekeraar om minstens te verzekeren:
- de verzekeringnemer en zijn samenwonende echtgenoot, als de verzekeringnemer zijn hoofdverblijfplaats in België heeft;
- alle personen die bij hem inwonen, ook studenten die voor hun studies elders verblijven;
- het huispersoneel en de gezinshelpers, wanneer ze in private dienst van een verzekerde werken;
- wie buiten elke beroepsactiviteit, al dan niet betaald, op uw kinderen of dieren past.
De babysit of de buurvrouw die uw hond uitlaat, is tijdens die zorg dus gedekt door uw contract.
Acht situaties uit het dagelijks leven
De antwoorden volgen het wettelijke kader. Uw contract kan ruimer zijn: de algemene voorwaarden geven de doorslag.
| Situatie | Familiale? | Waarom |
|---|---|---|
| Uw kind trapt een bal door het raam van de buren | Ja | Schade aan een derde in het privéleven |
| Uw hond bijt een voorbijganger | Ja | Huisdieren zijn gedekt; rijpaarden waarvan u eigenaar bent en niet-huisdieren mogen worden uitgesloten |
| Met de fiets raakt u een voetganger | Ja | Een fiets, ook elektrisch, die alleen vooruitgaat als u trapt, is geen motorrijtuig |
| Op kot verwondt uw zoon een medebewoner | Ja | De student blijft verzekerd via het contract van zijn ouders |
| Hij beschadigt de muren of meubels van het gehuurde kot | Nee | Schade die voortvloeit uit de huurovereenkomst, aan een goed onder zijn bewaring |
| Terwijl de babysit oplet, krast uw dochter een geparkeerde auto | Ja | Wie op uw kinderen past, is verzekerd door uw contract |
| Een gast morst wijn op uw zetel | Niet via uw contract | Uw familiale vergoedt uw eigen spullen en uw gezinsleden niet; die van de gast kan tussenkomen |
| Uw zoon van 15 neemt stiekem de auto en veroorzaakt een ongeval | Ja | Wettelijke uitzondering voor de minderjarige die zonder de vereiste leeftijd rijdt, buiten medeweten van zijn ouders en van de houder van het voertuig |
Steps en speed pedelecs: de grens met de BA auto
De familiale mag uitsluiten wat onder een wettelijk verplichte verzekering valt, te beginnen met de BA motorrijtuigen. Alles hangt dus af van uw toestel.
Een toestel dat vooruitgaat zonder dat u trapt, is een motorrijtuig. Sinds de wet van 17 maart 2024, van kracht op 12 april 2024, vallen wel buiten de verzekeringsplicht: toestellen die niet sneller gaan dan 25 km/u en niet meer wegen dan 25 kg, batterij inbegrepen, en toestellen beperkt tot 6 km/u en 100 kg. Een elektrische step binnen die grenzen valt dus in principe onder de familiale. Is hij sneller of zwaarder, dan is een BA auto verplicht en dekt uw familiale hem niet.
De speed pedelec is een apart geval: hij wordt ingeschreven als bromfiets, maar de motor ondersteunt alleen het trappen, en niet elk contract behandelt hem op dezelfde manier. Laat uw verzekeraar vóór de eerste rit schriftelijk bevestigen of hij gedekt is of dat u een apart contract nodig hebt. Hetzelfde geldt voor een step: kijk na hoe uw algemene voorwaarden gemotoriseerde toestellen behandelen.
Wat mag worden uitgesloten?
Het koninklijk besluit somt op wat een contract buiten de dekking mag laten. De meest voorkomende uitsluitingen:
- contractuele schade en schade in het kader van uw beroep;
- schade aan uw gezinsleden, en aan goederen of dieren die u onder uw bewaring hebt (een geleend toestel, een gehuurde fiets);
- materiële schade door brand die ontstaat in het gebouw dat u bewoont, behalve tijdens een tijdelijk verblijf in een hotel of gelijkaardig logies;
- de jacht, motorboten en zeilboten van meer dan 200 kg, luchtvaartuigen, tuinen van meer dan een hectare, bouwwerken;
- zware fouten, als het contract ze uitdrukkelijk opsomt, en nooit voor een kind dat nog niet tot oordeel in staat is.
Opzettelijk veroorzaakte schade is niet gedekt. En neemt de verzekeraar verhaal op een verzekerde die op het moment van de feiten minderjarig was, dan beperkt de wet het bedrag dat hij kan terugvorderen.
De vrijstelling
Het koninklijk besluit laat toe een vrijstelling af te spreken, het deel van elk schadegeval dat u zelf draagt, meestal geïndexeerd. Sommige contracten hebben er geen: een volwaardig vergelijkingscriterium, want bij kleine schade in het dagelijks leven betekent een hoge vrijstelling dat de verzekering nooit tussenkomt.
Familiale en woningverzekering: twee contracten
Ze worden vaak samen verkocht, maar ze dekken niet hetzelfde. De woningverzekering beschermt het gebouw en de inboedel, en haar waarborg « burgerlijke aansprakelijkheid gebouw » dekt schade die het gebouw zelf aan anderen toebrengt, zoals een dakpan die op een auto valt. De familiale dekt de personen van het gezin in hun privéleven, waar ze ook zijn. Een brand die bij u ontstaat en overslaat naar de buren, is een zaak voor de woningverzekering: lees onze gids om een woningverzekering te kiezen.
En rechtsbijstand?
De familiale komt tussen wanneer u aansprakelijk bent: ze vergoedt het slachtoffer in uw plaats. Uw advocatenkosten in een geschil betaalt ze niet. Bent u zelf het slachtoffer en wilt u een vergoeding afdwingen, dan is dat de rol van rechtsbijstand, vaak als optie bij hetzelfde contract aangeboden.
Vergelijken en overstappen
De FSMA biedt op Wikifin een openbare vergelijkingstool voor de BA familiale aan, waarmee u onder meer kunt filteren op het bestaan van een vrijstelling. Onze pagina verzekeringen vergelijken en onze verzekeraarsfiches vullen dat overzicht aan, en een verzekeringsmakelaar helpt u de algemene voorwaarden te lezen.
Zoals andere stilzwijgend verlengbare niet-levenscontracten van een particulier kunt u de familiale op elk moment na het eerste jaar opzeggen, met een opzegtermijn van twee maanden: dat bepaalt de wet van 9 oktober 2023, van kracht sinds 1 oktober 2024 voor contracten die sindsdien gesloten of stilzwijgend verlengd zijn. We lichtten die regel toe in ons artikel over verzekeringen die altijd opzegbaar zijn. Sluit het nieuwe contract af voor het oude afloopt, en bij een geschil kunt u gratis terecht bij de Ombudsman van de verzekeringen.
Veelgestelde vragen
Is een familiale verzekering verplicht?
Nee. De FSMA benadrukt dat ze niet verplicht is, maar wel sterk aangeraden. Zonder familiale betaalt u de schade uit eigen zak, en lichamelijke schade kan oplopen tot bedragen die geen gezinsbudget aankan. De premie blijft bescheiden tegenover wat ze beschermt.
Heb ik per persoon een familiale nodig?
Nee. Eén contract dekt de verzekeringnemer, zijn samenwonende partner en iedereen die bij hem inwoont. Een kind dat het ouderlijk huis verlaat om alleen te gaan wonen, sluit wel een eigen contract af.
Is schade in een gehuurd vakantieappartement gedekt?
In principe niet: het gaat om een goed onder uw bewaring, gehuurd via een contract. Sommige polissen voorzien een uitbreiding voor vakantieverblijven; kijk uw voorwaarden na voor u vertrekt.
Samengevat
De familiale verzekering vergoedt derden aan wie u, uw gezin, uw babysit of uw huisdieren in het privéleven schade berokkenen, binnen het minimale kader van het koninklijk besluit van 12 januari 1984. Uw eigen spullen, die van uw gezinsleden, contractuele schade en een brand die bij u ontstaat, vallen erbuiten. Niet verplicht, wel onmisbaar. Een step binnen de grenzen van 25 km/u en 25 kg valt er in principe onder; voor een speed pedelec vraagt u best een bevestiging. En na een jaar zegt u het contract op elk moment op, met twee maanden opzeg.