
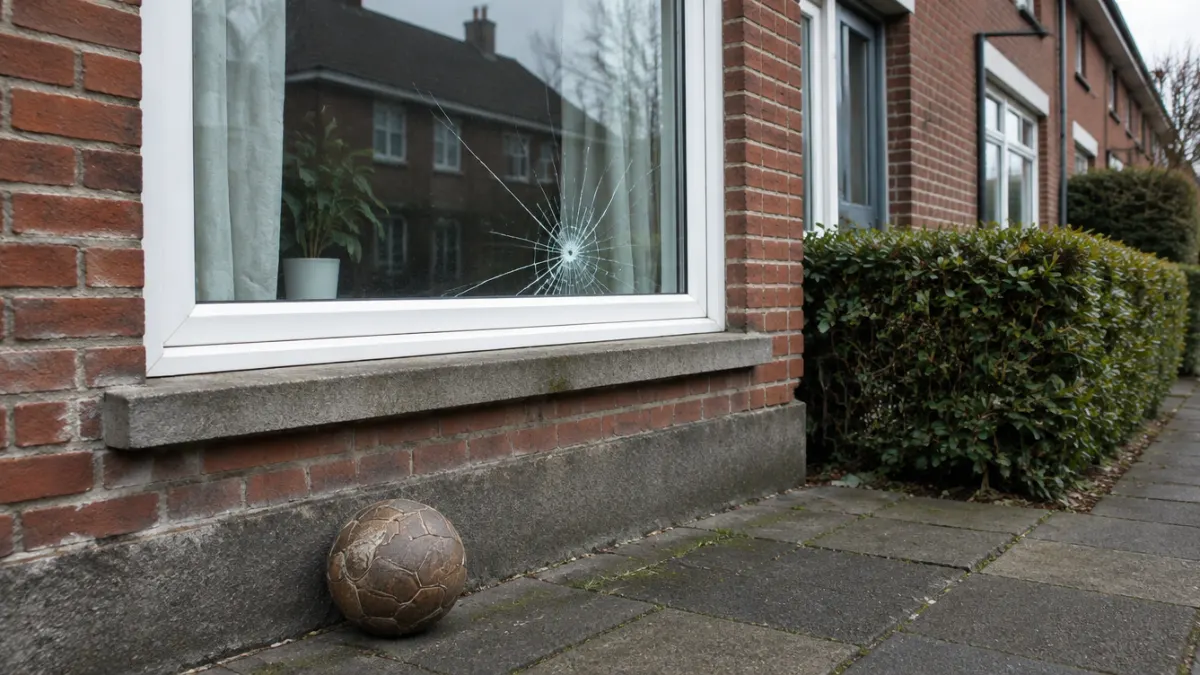
Un ballon qui traverse la fenêtre du voisin, un chien qui fait chuter un cycliste, un vélo qui accroche un piéton : dans chacun de ces cas, quelqu'un devra payer la réparation, et ce quelqu'un, c'est vous. L'assurance RC familiale prend ce coût à sa charge. Facultative, elle compte pourtant parmi les contrats les plus utiles d'un ménage. Encore faut-il savoir où elle s'arrête : elle ne répare jamais vos propres biens, et la trottinette électrique n'y entre pas toujours.
Le principe : réparer le dommage causé à autrui
La RC familiale, aussi appelée assurance « vie privée », couvre votre responsabilité civile extra-contractuelle dans la vie privée : elle indemnise un tiers à qui vous avez causé un dommage, en dehors de tout contrat et de votre travail. Il faut une faute (un geste, une négligence), un dommage subi par quelqu'un d'autre et un lien de cause à effet entre les deux. Le dommage peut être matériel ou corporel.
Son contenu minimal est fixé par l'arrêté royal du 12 janvier 1984. Ce texte définit qui doit être assuré et ce qui peut être exclu, impose une couverture valable au moins dans toute l'Europe géographique et les pays qui bordent la Méditerranée, et fixe des plafonds d'indemnisation minimaux par sinistre, indexés, distincts pour les lésions corporelles et les dégâts matériels.
Qui est assuré
Un seul contrat couvre tout le foyer. L'arrêté royal impose d'assurer au minimum :
- le preneur d'assurance et son conjoint cohabitant, si le preneur a sa résidence principale en Belgique ;
- toutes les personnes qui vivent à son foyer, y compris les étudiants logés ailleurs pour leurs études ;
- le personnel domestique et les aides familiales, au service privé d'un assuré ;
- les personnes qui, hors activité professionnelle, gardent gratuitement ou non vos enfants ou vos animaux.
La baby-sitter ou la voisine qui promène votre chien est donc couverte par votre contrat pendant la garde.
Huit situations de la vie quotidienne
Les réponses suivent le cadre légal. Votre contrat peut être plus généreux : ce sont ses conditions générales qui tranchent.
| Situation | RC familiale ? | Pourquoi |
|---|---|---|
| Votre enfant brise la fenêtre du voisin avec son ballon | Oui | Dommage causé à un tiers dans la vie privée |
| Votre chien mord un passant | Oui | Les animaux domestiques sont couverts ; les chevaux de selle dont vous êtes propriétaire et les animaux non domestiques peuvent être exclus |
| À vélo, vous heurtez un piéton | Oui | Un vélo, même à assistance électrique, qui n'avance que si vous pédalez, n'est pas un véhicule automoteur |
| Au kot, votre fille blesse un colocataire | Oui | L'étudiant reste assuré par le contrat de ses parents |
| Elle abîme les murs ou le mobilier du kot loué | Non | Dommage lié au bail, donc contractuel, à un bien sous sa garde |
| Sous la garde de la baby-sitter, votre fils raye une voiture | Oui | La personne qui garde vos enfants est assurée par votre contrat |
| Un invité renverse du vin sur votre canapé | Pas par votre contrat | Votre RC familiale n'indemnise ni vos biens ni votre ménage ; celle de l'invité peut intervenir |
| Votre ado de 15 ans prend la voiture en cachette et cause un accident | Oui | Exception légale pour le mineur qui conduit sans l'âge requis, à l'insu de ses parents et du détenteur du véhicule |
Trottinettes et speed pedelecs : la frontière avec la RC auto
La RC familiale peut exclure ce qui relève d'une assurance légalement obligatoire, à commencer par la RC des véhicules automoteurs. Tout dépend donc de votre engin.
Un engin qui avance sans que vous pédaliez est un véhicule automoteur. Depuis la loi du 17 mars 2024, en vigueur le 12 avril 2024, échappent pourtant à l'obligation d'assurance ceux qui ne dépassent pas 25 km/h et ne pèsent pas plus de 25 kg batterie comprise, ainsi que ceux limités à 6 km/h et 100 kg. Une trottinette électrique dans ces seuils relève donc en principe de la RC familiale. Plus rapide ou plus lourde, elle exige une RC auto, et votre RC familiale ne la couvrira pas.
Le speed pedelec est un cas à part : immatriculé comme un cyclomoteur, il n'est pourtant qu'assisté au pédalage, et les contrats ne le traitent pas tous de la même façon. Avant de rouler, faites confirmer par écrit par votre assureur s'il est couvert ou si un contrat spécifique est nécessaire. Même réflexe pour une trottinette : vérifiez comment vos conditions générales traitent les engins motorisés.
Ce qu'elle peut exclure
L'arrêté royal liste ce qu'un contrat peut laisser de côté. Les exclusions les plus courantes :
- les dommages contractuels et ceux liés à votre activité professionnelle ;
- les dommages causés aux membres de votre ménage, et aux biens ou animaux que vous avez sous votre garde (un appareil emprunté, un vélo loué) ;
- les dégâts matériels d'un incendie parti du bâtiment que vous occupez, sauf séjour temporaire à l'hôtel ou dans un logement similaire ;
- la chasse, les bateaux à moteur et voiliers de plus de 200 kg, les aéronefs, les jardins de plus d'un hectare, les travaux de construction ;
- la faute lourde, si le contrat l'énumère expressément, et jamais pour un enfant qui n'a pas l'âge du discernement.
Le dommage causé intentionnellement n'est pas couvert. Et si l'assureur se retourne contre un assuré mineur au moment des faits, la loi plafonne ce qu'il peut lui réclamer.
La franchise
L'arrêté royal permet de convenir d'une franchise, la part de chaque sinistre qui reste à votre charge, généralement indexée. Certains contrats n'en prévoient pas : c'est un vrai critère de comparaison, car pour les petits dégâts du quotidien, une franchise élevée revient à ne jamais faire jouer l'assurance.
RC familiale et assurance habitation : deux contrats
Souvent vendus ensemble, ils ne couvrent pas la même chose. L'assurance habitation protège le bâtiment et son contenu, et sa garantie « responsabilité civile immeuble » vise les dommages que le bâtiment cause à autrui, la tuile qui tombe sur une voiture. La RC familiale couvre les personnes du ménage dans leur vie privée, où qu'elles se trouvent. L'incendie parti de chez vous qui gagne la maison voisine relève de l'habitation : voyez notre guide pour choisir son assurance habitation.
Et la protection juridique ?
La RC familiale intervient quand vous êtes responsable : elle indemnise la victime à votre place. Elle ne paie pas vos frais d'avocat dans un litige. Si c'est vous qui êtes victime et que vous voulez obtenir réparation, c'est le rôle de la protection juridique, souvent proposée en option du même contrat.
Comparer et changer de contrat
La FSMA propose un outil public de comparaison des RC familiales sur Wikifin, qui permet notamment de filtrer sur l'existence d'une franchise. Notre comparateur d'assurances et nos fiches assureurs complètent ce tour d'horizon, et un courtier peut vous aider à lire les conditions générales.
Comme les autres contrats non-vie tacitement reconductibles d'un particulier, la RC familiale se résilie à tout moment après la première année, moyennant un préavis de deux mois : c'est la loi du 9 octobre 2023, en vigueur depuis le 1er octobre 2024 pour les contrats conclus ou tacitement reconduits depuis cette date. Nous l'avons détaillée dans notre article sur la résiliation des assurances à tout moment. Souscrivez le nouveau contrat avant que l'ancien ne prenne fin, et en cas de litige, l'Ombudsman des Assurances peut être saisi gratuitement.
Questions fréquentes
La RC familiale est-elle obligatoire ?
Non. La FSMA le rappelle : elle n'est pas obligatoire, mais vivement recommandée. Sans elle, c'est votre patrimoine qui répond, et un accident corporel peut engager des montants qu'aucun budget familial n'absorbe. Sa prime reste modeste au regard de ce qu'elle protège.
Faut-il une RC familiale par personne ?
Non. Un seul contrat couvre le preneur, son conjoint cohabitant et toutes les personnes qui vivent à son foyer. Un enfant qui quitte le domicile pour vivre seul doit souscrire son propre contrat.
Mes dégâts dans un appartement de vacances loué sont-ils couverts ?
En principe non : c'est un bien sous votre garde, loué par contrat. Certains contrats prévoient une extension pour la villégiature ; vérifiez vos conditions avant le départ.
En résumé
La RC familiale indemnise les tiers auxquels vous, votre ménage, votre baby-sitter ou vos animaux causez un dommage dans la vie privée, dans le cadre minimal fixé par l'arrêté royal du 12 janvier 1984. Elle ne répare ni vos biens, ni ceux de votre ménage, ni les dommages contractuels, ni l'incendie parti de chez vous. Non obligatoire, elle reste indispensable. Trottinette dans les seuils : en principe couverte ; speed pedelec : faites confirmer. Et après un an, le contrat se quitte à tout moment avec deux mois de préavis.